当サイトの記事は、国税庁・法務省・裁判所・国土交通省・環境省・消費者庁・国民生活センターなど公的機関の情報、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。制度や公式情報は記事執筆時点のもので、変わることがあります。
実家の売却が終わってほっとしたのもつかの間、「翌年は確定申告ですよ」と言われて戸惑っている方も多いはずです。
 実家を片付ける人
実家を売った翌年に確定申告が要ると聞きました。会社員なので申告をしたことがなくて、必要書類が何なのかも分かりません。
 案内役
大丈夫です。実家売却の確定申告は、書類さえそろえば流れはシンプルなんです。まずは「売った時の書類」と「親が買った時の書類」の2つを探すところから始めましょう。
結論から言うと、実家の売却で利益が出た時や、税の特例を使う時は、売った年の翌年に確定申告をします。この記事では、必要書類を集める順番と申告の方法を、手を動かす順に紹介します。
実家を売ったら、確定申告は要るの?
家や土地を売って利益(譲渡所得)が出た時は、確定申告をします。空き家の3,000万円控除などの特例を使う時は、税金がゼロになる場合でも申告が要ります。
土地や建物を売った利益は、給与など他の所得とは分けて税金を計算します(分離課税)。会社の年末調整では済まないので、自分で申告するわけです。
| こんな場合 | 確定申告 | ひとこと |
|---|---|---|
| 売って利益が出た | 要る | 譲渡所得の税金を計算して納める |
| 特例を使って利益をゼロにする | 要る | 特例は申告して初めて受けられる |
| 取得費加算の特例を使う | 要る | 計算明細書を添えて申告する |
| 利益が出なかった | 状況による | 他の所得とあわせて税務署で確認する |
『兄弟で共有していた実家だけど、申告は代表者だけでいいの?』という声もよく聞きます。共有の場合は、それぞれが自分の持分について申告する形になることが多いです。誰が何を申告するかは、早めに税務署で確かめておきましょう。
親の準確定申告とは別のもの
親が亡くなった年の親の所得は、相続人が「準確定申告」をします。相続の開始があったことを知った日の翌日から4か月以内が期限です。
実家を売った時の確定申告は、売った人(相続した子)自身の申告です。名前が似ていますが、別の手続きだと覚えておきましょう。
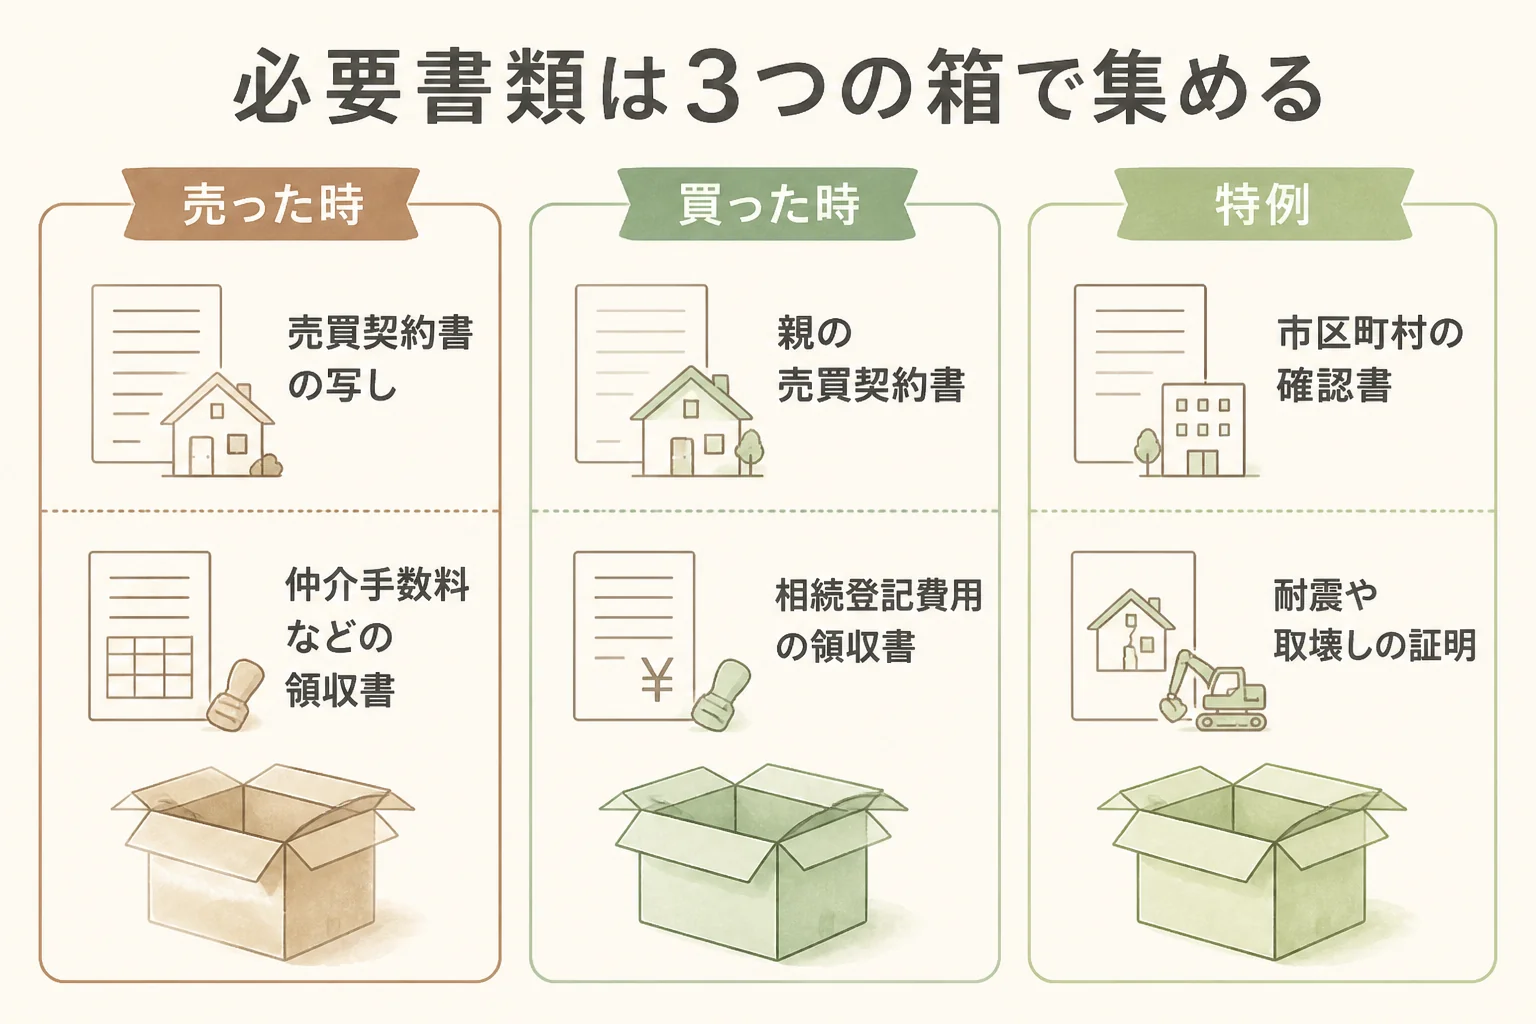
必要書類は「売った時」「買った時」「特例」の3つに分けて集める
実家を片付ける人書類が多そうで、何から探せばいいのか……。
案内役3つの箱に分けると楽になりますよ。売った時の書類は不動産会社がまとめてくれることが多いので、先に「親が買った時の書類」を実家で探すのがおすすめです。
国税庁の案内をもとに、実家の売却でよく使う書類を並べました。
| 書類 | どこで手に入る | 何に使う |
|---|---|---|
| 譲渡所得の内訳書 | 税務署・国税庁のホームページ | 売った金額や経費をまとめる |
| 売買契約書の写し | 売った時に受け取った物 | 売った金額を示す |
| 仲介手数料・印紙税などの領収書 | 不動産会社・自分の控え | 譲渡費用として差し引く |
| 親が買った時の売買契約書や領収書 | 実家の書類箱、金庫 | 取得費を計算する |
| 相続登記の費用・不動産取得税の領収書 | 自分の控え、司法書士から | 取得費に含められる場合がある |
| 登記事項証明書 | 法務局 | 持っていた期間や建物を確かめる |
相続した家や土地の取得費は、親が買い入れた時の代金や購入手数料などをもとに計算します。持っていた期間も、親が取得した日をそのまま引き継ぎます。
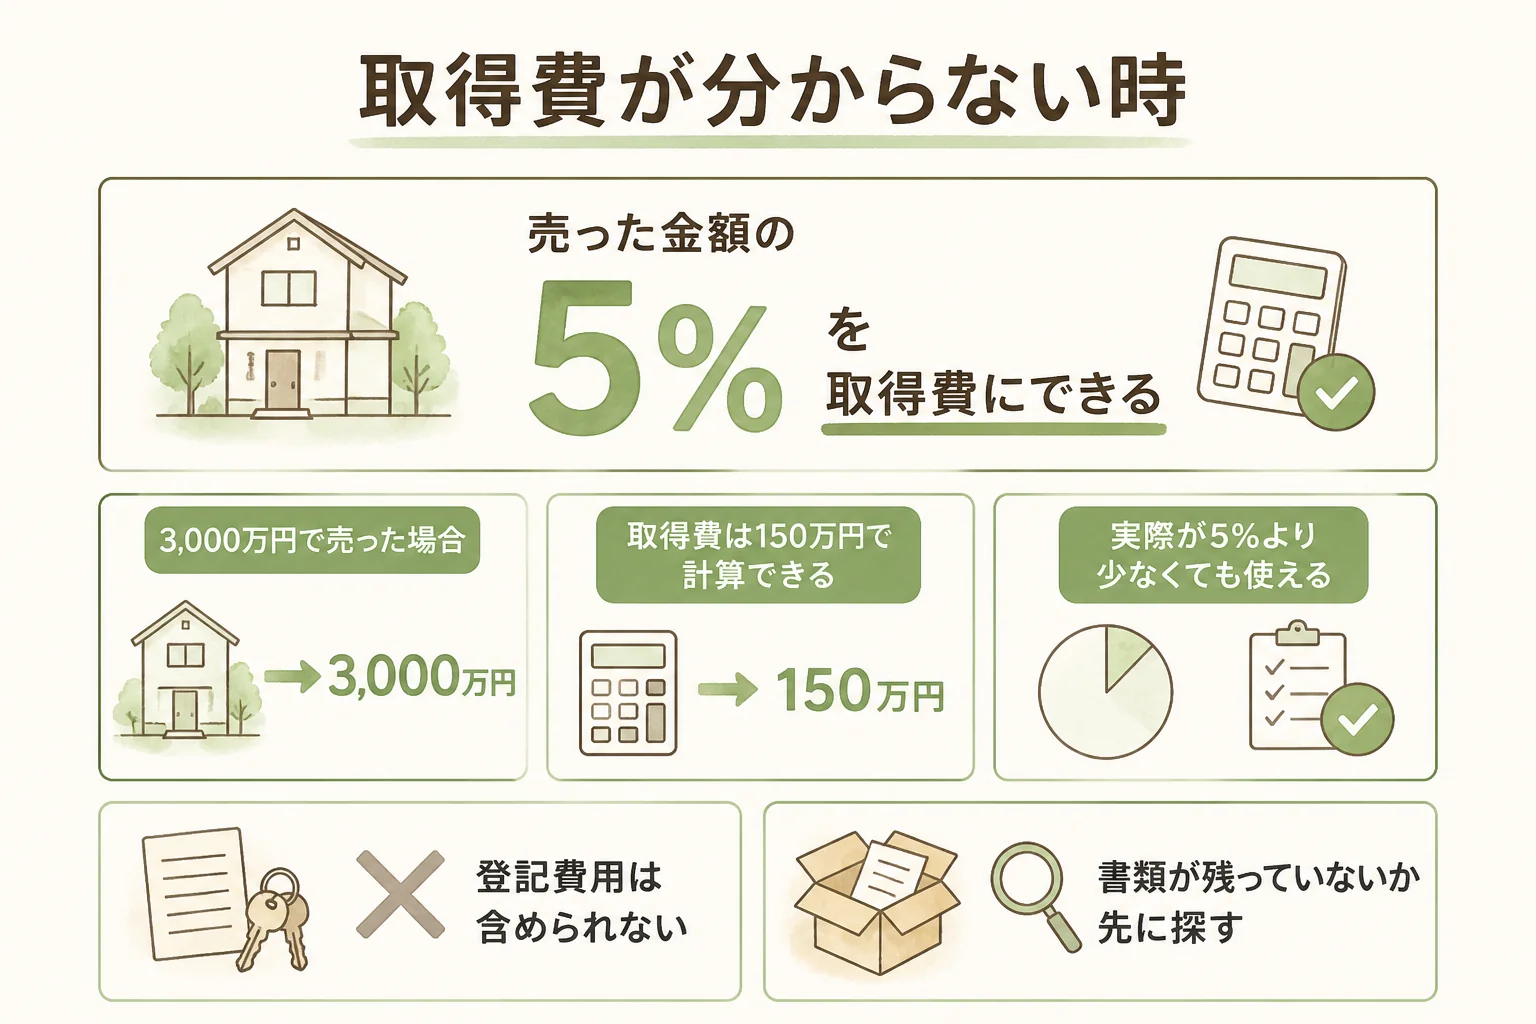
相続の時に払った登記費用や不動産取得税も、取得費に含められる場合があります。ただし、後で出てくる「売った金額の5%」で計算する方法を選ぶと、登記費用などは含められません。
特例を使う時に加わる書類
- 空き家の3,000万円控除:市区町村の被相続人居住用家屋等確認書、耐震基準適合証明書など(家を売った場合)
- 空き家の3,000万円控除:売却代金が1億円以下だと分かる売買契約書の写しなど
- 取得費加算の特例:相続財産の取得費に加算される相続税の計算明細書
- 家を壊して土地を売った場合:取壊しを証明する登記事項証明書など
空き家の特例の条件と確認書の取り方は、空き家の3,000万円特別控除とはで詳しく紹介しています。
実家売却の確定申告の方法と流れ
書類がそろったら、申告は次の順番で進めます。
- 売買契約書と領収書から、売った金額と譲渡費用を書き出す
- 親が買った時の書類から取得費を出す(無ければ売った金額の5%で計算)
- 使う特例を決め、必要な添付書類をそろえる
- 譲渡所得の内訳書を書き、申告書を作る
- 売った年の翌年の申告期間に、税務署へ提出して納税する
申告書は、国税庁のホームページの作成コーナーで作ってe-Taxで送る方法と、紙に書いて税務署に持参・郵送する方法があります。毎年の申告期間は、国税庁のホームページで確かめておきましょう。
『実家のある町の税務署に出すのかな』と思いがちですよね。提出先は、申告する人の住所地を管轄する税務署です。実家のある地域の税務署ではないので、遠方に住んでいる方は気をつけてください。
売ったお金を兄弟で分けて使ってしまい、翌年の納税の時に手元に残っていないケースです。税金がかかりそうな時は、売却代金のうち納税分を別の口座に分けておくと安心です。
親が買った時の書類が無い時は?
実家を片付ける人祖父の代からの家で、いつ・いくらで買ったのか誰も分かりません。それでも申告できますか?
案内役できます。取得費が分からない時は、売った金額の5%を取得費にできるんです。書類が無いから申告できない、ということはないので安心してください。
国税庁の例では、3,000万円で売って取得費が分からない場合、150万円を取得費にできるとされています。実際の取得費が5%より少ない場合も、5%を使えます。
ただ、5%で計算すると利益が大きく出やすくなります。少しでも書類が残っていないか、次の場所を探してみてください。
- 仏壇の引き出しや金庫、権利証と一緒の封筒
- 親が使っていた手帳や家計簿、昔の通帳の記録
- 建てた時の工務店の請負契約書や図面の袋
- 増築・リフォームの契約書や領収書
実家の片付けで書類を捨ててしまうと、後から取り戻せません。片付けの初日に「紙の書類は全部箱に入れて残す」と家族で決めておくと安心です。
片付けにかかったお金と、売れた品物の扱い
『家財を処分したお金も、経費として引けるのかな』と思う方もいますよね。国税庁が譲渡費用として挙げているのは、仲介手数料や売主が負担した印紙税、土地を売るために建物を取り壊した費用などです。
修繕費や固定資産税など、家を維持・管理するための費用は譲渡費用になりません。家財の処分費が譲渡費用に当たるかどうかは個別の判断になるので、領収書を残したうえで税務署に確認してみてください。
| 支払い | 扱いの目安 | 残しておく物 |
|---|---|---|
| 仲介手数料 | 譲渡費用 | 不動産会社の領収書 |
| 売主負担の印紙税 | 譲渡費用 | 契約書の控え |
| 土地を売るための取壊し費用 | 譲渡費用 | 解体業者の契約書・領収書 |
| 修繕費・固定資産税 | 譲渡費用にならない | 申告には使わない |
| 家財の処分費 | 税務署に確認 | 見積書と領収書の両方 |
片付けの途中で出てきた金のアクセサリーや腕時計、ブランドのバッグなどは、処分の袋に入れる前に一度査定で値段を確かめてみてください。売れた分は、片付けや解体の費用の足しにできます。
どんな品物が売れるかは実家の片付けで売れるもの一覧で見られます。
PR|遺品・実家の品の買取
捨てる前に、実家の品の査定額を確かめる
金・貴金属やアクセサリー、ブランド品、時計、骨董品、古いお金なども、まとめて査定してもらえます。運び出しが大変な時は出張査定、まずは写真で聞きたい時はLINE査定も選べます。金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取の対象や条件は品物によって変わります。最新の条件は公式サイトで確認してください。
実家売却の申告でよくある相談
ネットの相談サイトでも、実家を売った後の確定申告についての質問はよく見かけます。代表的なものを要約して答えますね。
空き家の3,000万円控除を使う時、申告書はどう書けばいいですか?
譲渡所得の内訳書に売った金額・取得費・譲渡費用を書き、特例の欄で控除額を記入する流れです。国税庁の作成コーナーでも、画面の案内にそって入力できます。
書き方で迷った時は、確認書などの添付書類を持って税務署の相談窓口に行くと、その場で教えてもらえます。窓口では、例えばこう聞いてみてください。
「相続した実家を去年売りました。空き家の特例を使いたいので、書類がそろっているか見てもらえますか」
「取得費が分からないので、計算の仕方を教えてください」
建てた時の費用は不明ですが、リフォームの記録だけ残っています
建物の取得費が分からない場合は、売った金額の5%を取得費にする方法があります。リフォームなどの改良費は、取得費に加えられる費用です。
ただ、どの方法で計算するのがよいかは、残っている書類の中身で変わります。記録を持って税務署か税理士に相談し、計算の仕方を確かめてみてください。
家財処分の領収書が無く、見積書しかありません
まずは業者に連絡して、領収書を再発行してもらえないか聞いてみましょう。振込の記録が通帳に残っていれば、それも支払った証拠になります。
家財の処分費をどう扱うかは個別の判断です。見積書・振込記録・業者の連絡先をそろえて、税務署に相談してみてください。
税務署と税理士、どちらに相談する?
申告の相談先は、迷った時の使い分けを知っておくと楽になります。
| 相談先 | 向いている場面 |
|---|---|
| 税務署の相談窓口 | 書類の書き方や、添付書類が足りているかを確かめたい |
| 税理士 | 特例をどちらにするか、兄弟の共有分をどう分けるかなど、計算から任せたい |
国税庁のホームページには、譲渡所得の特例ごとの解説(タックスアンサー)もあります。国税庁 被相続人の居住用財産(空き家)を売ったときの特例のように、使う制度のページを一度読んでおくと、相談の時に話が早く進みます。
売却の手順の全体は実家を売却する流れ、税金の計算は実家を売った時の税金で紹介しています。
よくある質問
実家の売却の確定申告は、いつ行いますか?
売った年の翌年の確定申告の期間に行います。毎年の期間は国税庁のホームページで確かめてください。
確定申告の必要書類は、どこで手に入りますか?
譲渡所得の内訳書は税務署や国税庁のホームページで手に入ります。売買契約書や領収書は手元の控え、登記事項証明書は法務局で取得します。
遠方の実家を売った場合、どこの税務署に出しますか?
申告する人の住所地を管轄する税務署に提出します。e-Taxなら自宅から送ることもできます。
兄弟で共有していた実家を売った時は?
それぞれが自分の持分について申告する形になることが多いです。特例を使えるかどうかも人ごとに変わるので、税務署で確認しておきましょう。
まとめ
- 利益が出た時や特例を使う時は、売った年の翌年に確定申告をする
- 必要書類は「売った時」「買った時」「特例」の3つに分けて集める
- 取得費が分からない時は、売った金額の5%を取得費にできる
- 修繕費や固定資産税は譲渡費用にならない。家財の処分費は税務署に確認
- 書き方は税務署、計算から任せたい時は税理士に相談する
個別の判断は税務署や税理士に確認してみてください。実家じまい全体の流れは実家じまいの進め方を最初から最後までで見られます。
コメント