当サイトの記事は、国税庁・法務省・裁判所・国土交通省・環境省・消費者庁・国民生活センターなど公的機関の情報、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。制度や公式情報は記事執筆時点のもので、変わることがあります。
親の家が売れそうになると、ほっとする一方で『税金でごっそり持っていかれるのでは』と不安になりますよね。実家の売却にかかる税金は、売れた金額そのものではなく「利益」にかかります。
 実家を片付ける人
実家が売れそうなんです。でも、税金がいくらかかるのか見当もつかなくて、素直に喜べません。
 案内役
その不安、よく分かります。税金は「売れた金額」ではなく「利益」で決まるので、利益が出なければかかりません。計算の仕組みから一緒に見ていきましょう。
結論から言うと、実家の売却の税金は「売った金額から取得費と譲渡費用を引いた利益」に、所有期間に応じた税率をかけて計算します。この記事を読むと、空き家の売却で税金を計算する手順と、税金がかからない場合、使える特例の違いが分かります。
実家を売った時の税金は「利益」にかかる
土地や建物を売った利益は「譲渡所得」と呼ばれ、給与などほかの所得とは分けて税金を計算します。利益がゼロかマイナスなら、譲渡所得の税金はかかりません。
実家を売った時に関わる税金やお金を、時期ごとに並べてみます。
| 税金の種類 | かかるタイミング | 中身 |
|---|---|---|
| 相続登記の登録免許税 | 売る前(名義を変える時) | 固定資産税評価額の0.4% |
| 売買契約書の印紙税 | 契約の時 | 売主が負担した分は譲渡費用に入る |
| 所得税・復興特別所得税 | 売った翌年の確定申告 | 譲渡所得にかかる |
| 住民税 | 確定申告のあと | 譲渡所得にかかる |
税金の中心になるのは、譲渡所得にかかる所得税と住民税です。ここからは、その計算の仕方を順番に見ていきますね。
相続税とは別の税金です
『相続した時に税金を払ったのに、売る時もまたかかるの?』と戸惑う方もいます。相続税は財産を受け継いだことにかかる税金で、譲渡所得の税金は売って得た利益にかかる税金なので、別物なんです。
相続税は、遺産の合計が基礎控除額(3,000万円+600万円×法定相続人の数)を超える時にだけかかります。相続税を払った人は、売る時に取得費加算の特例を使えることがあります。
空き家の売却で税金を計算する手順
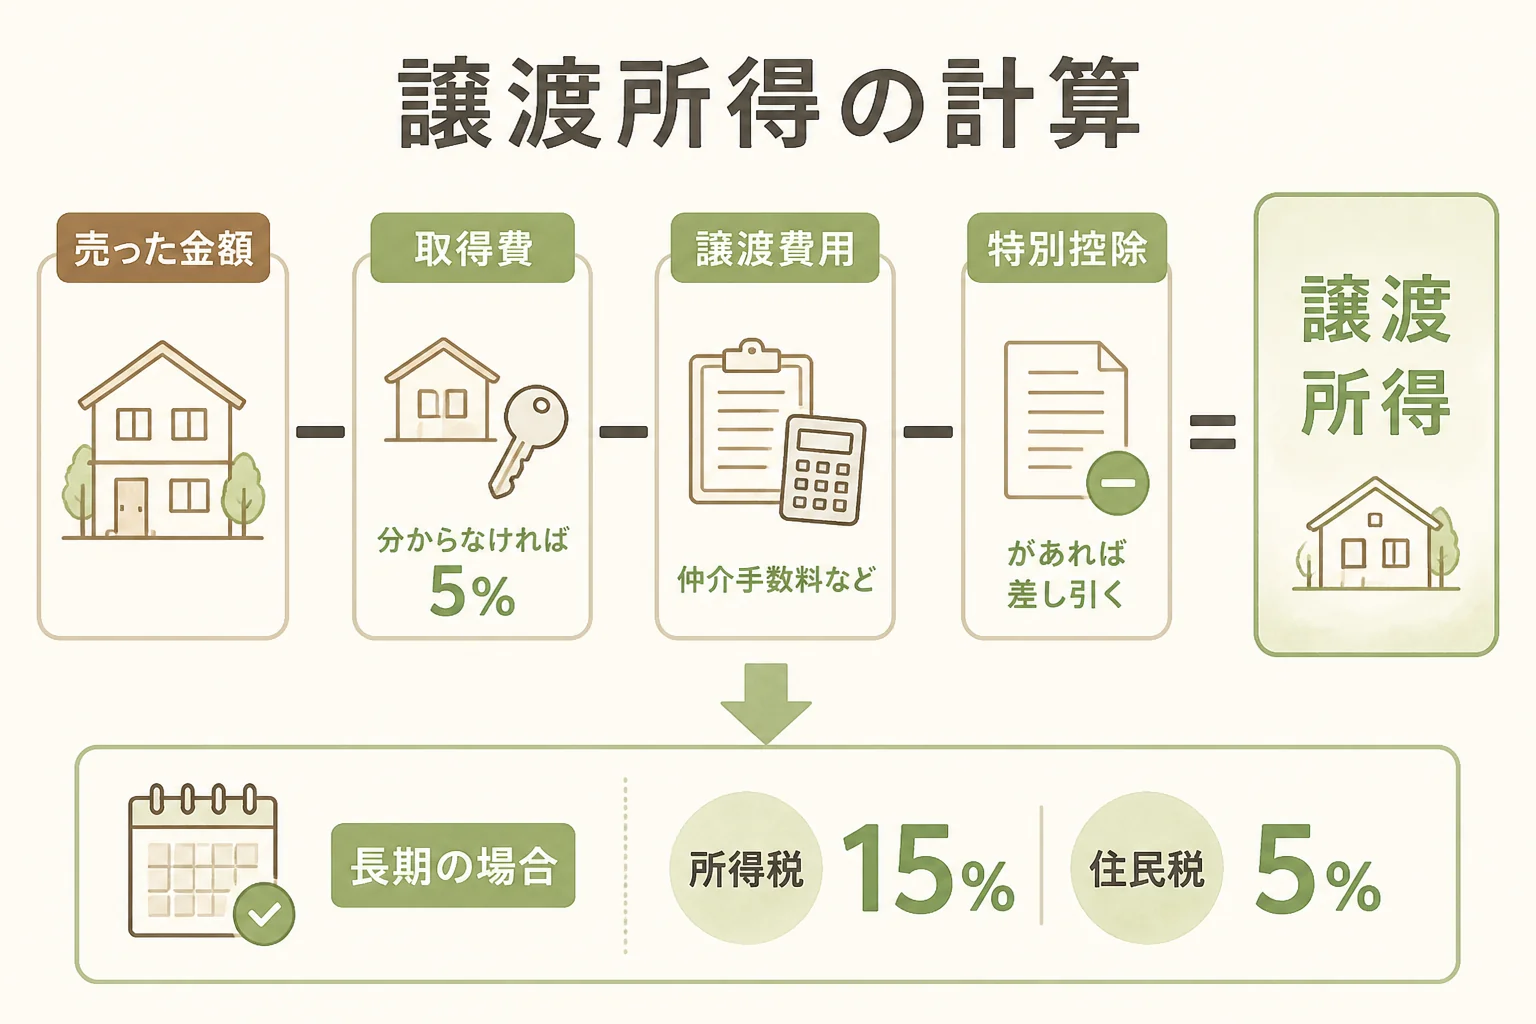
譲渡所得の計算は、3つの数字がそろえばできます。「売った金額」「取得費」「譲渡費用」です。
- 売買契約書で、売った金額を確かめる
- 親が家を買った時の金額などから、取得費を出す
- 仲介手数料など、売るためにかかった譲渡費用を合計する
- 売った金額から、取得費と譲渡費用を引いて利益を出す
- 使える特別控除があれば、さらに差し引く
- 所有期間で長期か短期かを決め、税率をかける
取得費に入る物、入らない物
取得費は、家や土地を買った時の代金や手数料に、改良費や設備費を足した合計です。建物は年数がたつと価値が減るので、持っていた期間の減価償却費に当たる額を差し引きます。
相続した家は、亡くなった親が買った時の金額をもとに計算します。相続した時に払った登記費用なども、一定の場合は取得費に含められます。
譲渡費用に入る物、入らない物
譲渡費用は、家や土地を売るために直接かかった費用です。何が入るかは、国税庁が具体的に示しています。
| 項目 | 譲渡費用になる? |
|---|---|
| 仲介手数料 | なる |
| 売主が負担した売買契約書の印紙税 | なる |
| 土地を売るために建物を取り壊した費用 | なる |
| 借家人に払った立退料 | なる |
| 家の修繕費 | ならない |
| 毎年の固定資産税 | ならない |
『空き家の管理にずいぶんお金を使ったのに』と思いますよね。ただ、維持や管理のための費用は譲渡費用にならない決まりなんです。
長期か短期かで、税率は大きく変わる
売った年の1月1日の時点で、所有期間が5年を超えていれば「長期」、5年以下なら「短期」です。相続した実家は、親が取得した日から数えるので、長期になることがほとんどです。
| 区分 | 所得税 | 住民税 | 復興特別所得税 |
|---|---|---|---|
| 長期(5年超) | 15% | 5% | 所得税額の2.1% |
| 短期(5年以下) | 30% | 9% | 所得税額の2.1% |
復興特別所得税は、平成25年から令和29年までの各年分にかかります。所得税と一緒に申告して納めます。
復興特別所得税まで含めると
長期の場合の税金は、利益に対して所得税15%、住民税5%に加えて、所得税額の2.1%の復興特別所得税がかかる、という形で計算します。所得税15%に2.1%をかけた分が上乗せになる、と考えると分かりやすいですよ。
短期になるのは、どんな実家?
相続した実家が短期になることは多くありません。ただ、親が亡くなる少し前に買った家や、自分で買って5年以内に売る家は、短期の扱いになります。
国税庁の短期の例では、課税短期譲渡所得が800万円の場合、所得税240万円、復興特別所得税50,400円、住民税72万円です。長期と比べると、税率の差がよく分かりますね。
実家の売却で税金はいくら?国税庁の計算例
国税庁は、長期の場合の計算例を出しています。30年前に買った土地と建物を1億4,500万円で売り、取得費が1億円、譲渡費用が500万円だったケースです。
| 計算の段階 | 金額 |
|---|---|
| 課税長期譲渡所得 | 4,000万円 |
| 所得税(15%) | 600万円 |
| 復興特別所得税(所得税の2.1%) | 12万6,000円 |
| 住民税(5%) | 200万円 |
実家の売却で税金がいくらになるかは、家ごとに売った金額も取得費も違うので、この例のとおりにはなりません。それでも、利益に税率をかける仕組みはつかめるはずです。
実家を片付ける人親が昔に買った家だと、取得費なんて分かりません。どうすればいいんですか?
案内役実は、そういう方のための決まりがあるんです。次の章で見ていきましょう。
取得費が分からない時は、売った金額の5%
親が何十年も前に買った家や、先祖から受け継いだ土地だと、買った時の金額が分からないことも多いですよね。そんな時は、売った金額の5%を取得費にできます。
国税庁の例では、土地と建物を3,000万円で売り、取得費が分からない場合、150万円を取得費にできるとしています。実際の取得費が5%より少ない場合も、5%を使えます。
売った金額の95%が利益として扱われるので、税金が多くなることがあります。親が買った時の書類が見つかれば、実際の金額で計算できる場合もあるので、先に探してみてください。
5%を使う時に気をつけたいこと
相続で家を受け継いだ時に払った登記費用や不動産取得税は、通常は取得費に含められます。ただ、5%の概算取得費を使う場合は、こうした登記費用などを取得費に足すことはできません。
『取得費が分からないから5%で』と決める前に、実際の書類と、どちらで計算したほうがいいかを税務署か税理士に確かめておくと安心です。
- 親が家や土地を買った時の売買契約書
- 家を建てた時の工事の契約書や領収書
- リフォームや設備の工事の記録
- 親が住宅ローンを組んだ時の書類
- 購入時の仲介手数料の領収書
書類は、仏壇の引き出しや、親が大事な物をしまっていた箱から見つかることがあります。片付けの時に、捨てずに分けておきましょう。
空き家の売却で税金がかからない場合と、使える特例
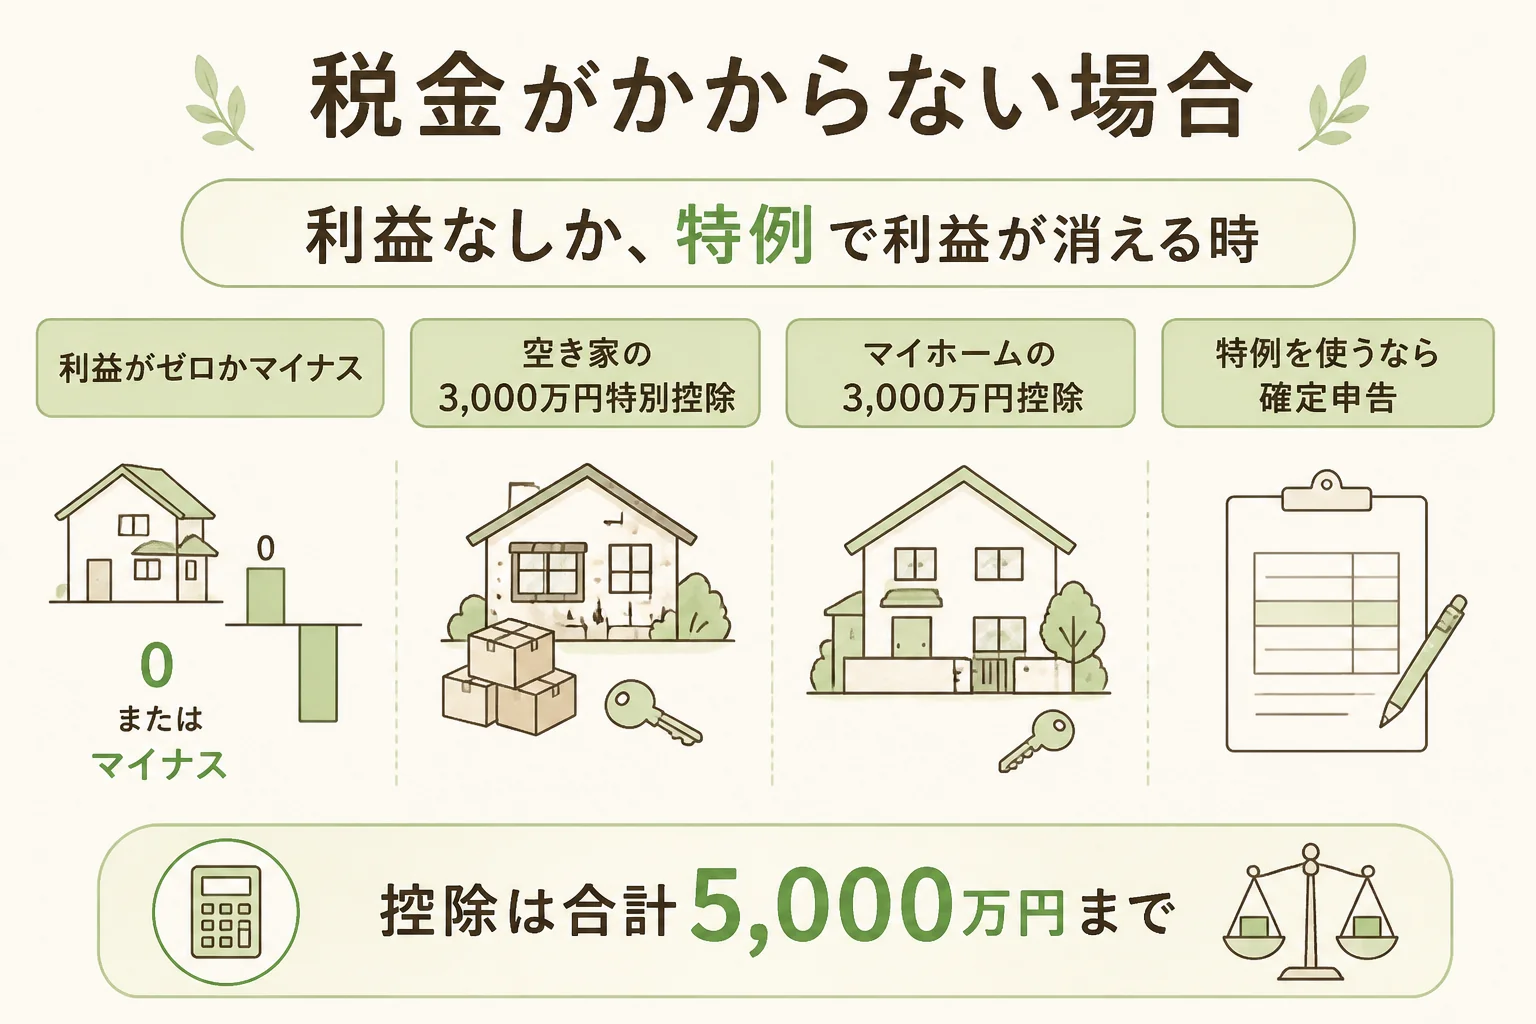
実家の売却で税金がかからないのは、大きく分けて2つの場合です。利益が出なかった時と、特別控除で利益が消える時です。
空き家の3,000万円特別控除
亡くなった親が一人で住んでいた家を相続して売った時に使える特例です。利益から最高3,000万円を差し引けます。
主な条件は、昭和56年5月31日以前に建てられた家であること、マンションなど区分所有の建物ではないこと、売却代金が1億円以下であることなどです。相続開始から3年を経過する日の属する年の12月31日までに売る必要があり、相続人が3人以上なら令和6年1月1日以後の売却では2,000万円までになります。
空き家の特例が使える売り方は3通り
この特例は、どんな売り方でも使えるわけではありません。国税庁は、次のいずれかの売り方を条件にしています。
- 家を残して売る(売る時に一定の耐震基準を満たしている)
- 家をすべて取り壊してから、土地を売る
- 家を売ったあと、翌年2月15日までに耐震改修か取り壊しが済む(令和6年1月1日以後の売却)
3つ目は、買主の側で改修や取り壊しをする場合も含まれます。古い実家を、そのままの状態で手放したい時の選択肢になりますね。
特例ごとの違いを比べる
相続した家を売る時に名前が出やすい特例を、仕組みの違いで比べてみます。
| 比べるところ | 空き家の3,000万円特別控除 | 取得費加算の特例 | マイホームの3,000万円控除 |
|---|---|---|---|
| 仕組み | 利益から最高3,000万円を差し引く | 払った相続税の一部を取得費に足す | 利益から最高3,000万円を差し引く |
| 主に使う人 | 親が一人で住んでいた家を相続した人 | 相続税を払った人 | 自分が住んでいる(住んでいた)家を売る人 |
| 家の条件 | 昭和56年5月31日以前の建築、マンションは対象外 | 土地・建物・株式など | 自分の住まいであること |
| ほかの特例との関係 | 同じ家で取得費加算とは一緒に使えない | 同じ家で空き家の特例とは一緒に使えない | 特別の関係がある人への売却は対象外 |
特別控除は、その年の譲渡益全体を通じて合計5,000万円が上限です。どの特例が使えるか、どれが有利かは家ごとに違うので、税務署か税理士に確かめてください。
親が施設に入っている間に売るなら
親が施設に入り、親本人が売主として実家を売る場合は、マイホームを売った時の3,000万円控除で考えます。住まなくなった家は、住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件です。
家を取り壊してから土地を売る場合は、取り壊しから1年以内に売買契約を結ぶことなど、別の条件も加わります。親の入所の時期から逆算しておくと、使える期間を逃しにくくなります。
取得費加算の特例を使える時期
相続税を払った人が、相続した家や土地を売った場合に使える特例です。相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ることが条件になります。
加算できる額は、払った相続税のうち、売った財産に対応する分です。申告の時は「相続財産の取得費に加算される相続税の計算明細書」などを添えます。
空き家の特例の細かい条件と確認書の取り方は、空き家の3,000万円特別控除とはで詳しく紹介しています。
実家を片付ける人特例で税金がゼロになるなら、申告はしなくてもいいですよね?
案内役そこは要注意です。特例を使う時は、税金がゼロでも確定申告が要るんですよ。申告しないと特例は受けられません。
実家の売却の税金について、よく届く相談
実家を売った時の税金については、ネットの相談サイトにも多くの質問が寄せられています。いくつかを要約して答えますね。
「売れたお金は翌年の税金のために使わないで」と言われた
これは、税金を納める時期が売った年ではなく、翌年だからです。売った翌年の確定申告で所得税を納め、住民税はそのあとにかかってきます。
売れたお金をすぐに使ってしまうと、納税の時に困ることも。税金の見込み額が分かるまでは、別の口座に分けておくと安心です。
親の家に住民票を移して住めば、税金が安くなると聞いた
マイホームを売った時の3,000万円控除は、自分が住んでいる家、または以前住んでいた家を売る時の特例です。住まなくなった家は、住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件になります。
実際に住んでいるかどうかで判断される特例なので、住民票だけを移せばよいというものではありません。自分の場合はどうか、税務署か税理士に相談してみてください。
空き家より更地のほうが固定資産税が高いのはなぜ?
家が建っている土地には、固定資産税の「住宅用地の特例」があるからです。200㎡以下の部分は評価額の6分の1、200㎡を超える部分は3分の1にして税額を計算します。
家を壊して更地にすると、この特例が外れます。また、管理されていない空き家が市区町村から勧告を受けた場合も、特例が外れることがあります。
固定資産税は、毎年1月1日の時点の状態と持ち主にかかります。売る前に家を壊すなら、壊す時期と売れる時期の見通しを不動産会社と相談しておくと、思わぬ負担を減らせますよ。
取り壊し費用は、土地を売るための物なら譲渡費用に入ります。一方で、空き家の特例や固定資産税への影響もあるので、税金と売れやすさの両方から考えてみてください。
3,000万円控除を使う時も、譲渡費用は差し引く?
空き家の特例を使う時の計算で、譲渡費用をどう扱うかという質問もあります。計算の順番は、売った金額から取得費と譲渡費用を引いて利益を出し、そこから特別控除を差し引く形です。
譲渡費用には、仲介手数料や売主が負担した印紙税、土地を売るための取り壊し費用などが入ります。領収書をまとめて、税務署に確かめながら計算してみてください。
確定申告までの流れと、売却費用の工面
実家を売った翌年の確定申告で、譲渡所得を申告します。申告先は住所地を所轄する税務署です。
- 売買契約書、仲介手数料の領収書などをまとめる
- 取得費の書類を探す。なければ5%で計算する
- 使えそうな特例の条件と、必要な添付書類を確かめる
- 空き家の特例なら、市区町村に確認書を申請する
- 譲渡所得の内訳書を作り、確定申告書を出す
- 期限までに税金を納める
空き家の特例を使う時の主な添付書類
家を残して売った場合、国税庁は次のような書類を添えるよう案内しています。取り壊してから売った場合などは、組み合わせが変わります。
| 書類 | どこで用意する? |
|---|---|
| 譲渡所得の内訳書 | 自分で作る(税務署やe-Taxで様式を入手) |
| 登記事項証明書など | 法務局 |
| 被相続人居住用家屋等確認書 | 売った家のある市区町村 |
| 耐震基準適合証明書など | 売る日の前2年以内に調査を終えたもの |
| 売買契約書の写しなど | 売却代金1億円以下の確認に使う |
確認書の窓口や発行までの日数は、市区町村ごとに違います。確定申告の時期に慌てないよう、売ったらすぐに問い合わせておきましょう。
実家を片付ける人確定申告なんてしたことがなくて、書類をそろえられるか心配です。
案内役初めての方も多いので大丈夫ですよ。税務署の相談窓口で、書類を見せながら聞くこともできます。売買契約書と領収書だけは、なくさないようにしておいてくださいね。
申告の書類や流れは、実家売却の確定申告で詳しく紹介しています。
売却までには、片付けや登記、仲介手数料など、先に出ていくお金もありますよね。家財の中に金の指輪や腕時計、着物、古銭などがあれば、処分する前に買取店で値打ちを確かめておきましょう。売れたお金を、片付けや売却の費用にあてることもできます。
PR|遺品・実家の品の買取
捨てる前に、実家の品の査定額を確かめる
金・貴金属やアクセサリー、ブランド品、時計、骨董品、古いお金なども、まとめて査定してもらえます。運び出しが大変な時は出張査定、まずは写真で聞きたい時はLINE査定も選べます。金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取の対象や条件は品物によって変わります。最新の条件は公式サイトで確認してください。
値段がつきやすい物の見分け方は実家の片付けで売れるもの一覧にまとめています。どこに売るかは実家の品はどこで売る?で比べられます。
実家の売却そのものの流れは実家の売却はどう進める?、相続した家を売る順番は実家を相続して売却する手順で確かめられます。実家じまい全体の流れは実家じまいとは?やることの順番をご覧ください。
よくある質問
実家を売って損をした時も、確定申告は要りますか?
利益が出ていなければ、譲渡所得の税金はかかりません。申告が要るかどうかは状況によるので、迷う時は税務署に確かめてください。
相続した実家は、長期と短期のどちらになりますか?
相続した家は、親が取得した日から所有期間を数えます。売った年の1月1日に5年を超えていれば長期です。
実家の解体費用は、譲渡費用に入りますか?
土地を売るために建物を取り壊した費用は、譲渡費用に入ります。ただ、売却と関係のない取り壊しは対象外になることがあるので、税務署か税理士に確かめましょう。
空き家の3,000万円控除と取得費加算の特例は、両方使えますか?
同じ家と土地では、一緒に使えません。どちらが有利かは家ごとに違うので、専門家に計算してもらうと安心です。
税金の相談はどこにすればいいですか?
税務署の窓口や電話相談、税理士に相談できます。売買契約書や取得費の書類を手元に用意しておくと話が早く進みます。
まとめ
- 実家の売却の税金は、売れた金額ではなく「利益」にかかる
- 利益は、売った金額から取得費と譲渡費用を引いて計算する
- 所有期間が5年を超えれば長期で、所得税15%と住民税5%
- 取得費が分からない時は、売った金額の5%を取得費にできる
- 特例を使う時は、税金がゼロでも確定申告が要る
税金の仕組みが分かると、売却への不安は少し軽くなるはずです。数字が絡むところは、税務署や税理士の力も借りながら進めてくださいね。
コメント