当サイトの記事は、国税庁・法務省・裁判所・国土交通省・環境省・消費者庁・国民生活センターなど公的機関の情報、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。制度や公式情報は記事執筆時点のもので、変わることがあります。
親が一人で住んでいた実家を相続して、売ることになった。そんな時に耳にするのが「空き家の3,000万円控除」ですよね。
 実家を片付ける人
空き家の売却で3000万円控除が使えるって聞きました。親の家を売れば、誰でも使えるものなんでしょうか。
 案内役
誰でもではないんです。建てた年や住んでいた人、売る時期など条件がいくつもあって、1つでも外れると使えません。売る前に一つずつ確かめておきましょう。
結論から言うと、この特例は「昭和56年5月31日以前に建てた一戸建てを、期限内に売る」ことが出発点です。この記事を読むと、自分の実家が当てはまりそうか、そして何をいつまでに準備すればいいかが分かります。
空き家の3,000万円控除で、何が軽くなるの?
相続した親の家を売って利益が出た時、その利益(譲渡所得)から最高3,000万円を差し引ける特例です。国税庁では「被相続人の居住用財産(空き家)を売ったときの特例」(No.3306)として案内されています。
家や土地を売って利益が出ると、所得税と住民税がかかります。この利益のことを譲渡所得と呼びます。
譲渡所得は、次の式で計算します。
| 計算の段階 | 中身 |
|---|---|
| 売った金額 | 売買契約で決まった売却代金 |
| 差し引くもの1 | 取得費(親が買った時の代金や購入手数料など。建物は減価償却費相当額を引く) |
| 差し引くもの2 | 譲渡費用(仲介手数料、売主が負担した印紙税、土地を売るために建物を壊した費用など) |
| 特例で差し引くもの | 空き家の特別控除(最高3,000万円) |
| 残った金額 | 課税される譲渡所得 |
特例で差し引いた結果がゼロになれば、譲渡所得にかかる税金もかかりません。ここが、この特例が大きいと言われる理由なんです。
『でも、うちの実家はそんなに高く売れないし…』と思う方もいますよね。実は、親が買ったのがずっと昔だと取得費が小さくなり、売った金額の多くが利益として扱われることがあります。
取得費が分からない時は、売った金額の5%を取得費にできます。国税庁の例では、3,000万円で売って取得費が不明なら150万円を取得費にできる、とされています。
特例が無いと、税金はどう計算される?
特例を使わない場合、譲渡所得には所得税と住民税がかかります。税率は、持っていた期間が5年を超えるかどうかで分かれます。
| 区分 | 判定のしかた | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 売った年の1月1日に、持っていた期間が5年を超える | 15% | 5% |
| 短期譲渡所得 | 売った年の1月1日に、持っていた期間が5年以下 | 30% | 9% |
このほかに、所得税額の2.1%の復興特別所得税もかかります。相続した家は、親が買った日から持っていた期間を数えます。
親が持っていた期間も引き継ぐので、多くの実家は「長期譲渡所得」になります。税率や計算の詳しい流れは実家を売った時の税金で紹介しています。
使える条件を、表で一つずつ確かめる
実家を片付ける人条件が多いと聞いて、もう読む前から疲れてしまいました……。
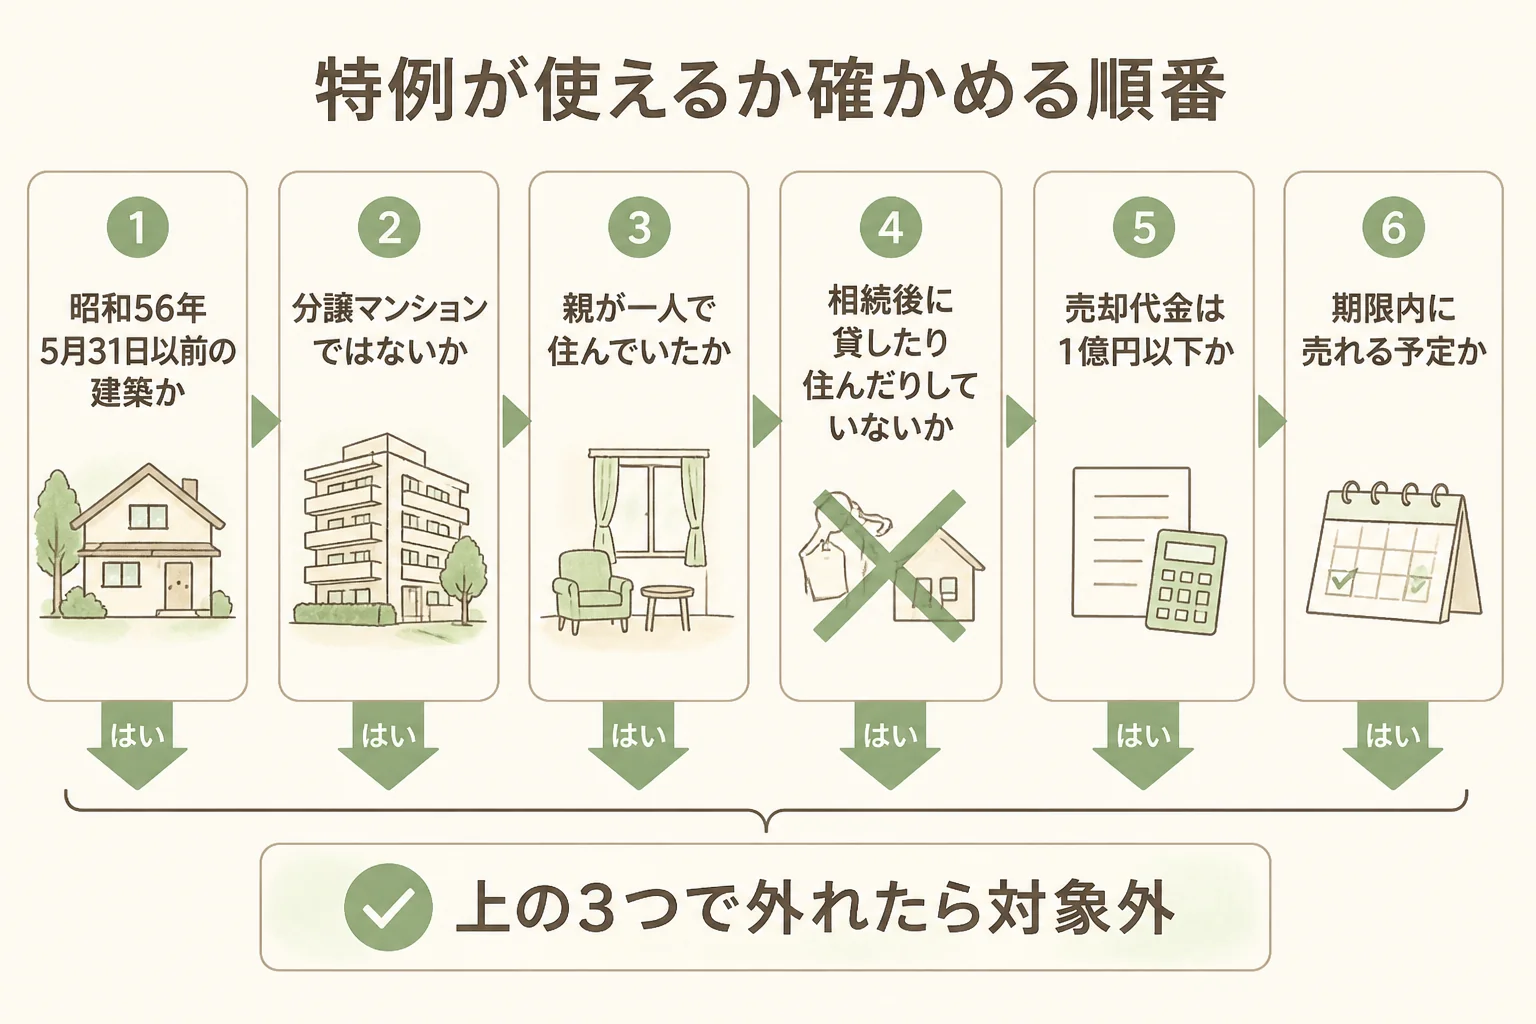
案内役分かります。まずは下の表の上から3つだけ見てみてください。建てた年、マンションかどうか、親が一人で住んでいたか。ここで外れたら、ほかを調べる必要はないんです。
国税庁のNo.3306に書かれている主な要件を、実家に当てはめやすい形で並べました。
| 確かめること | 特例が使える条件 | 手元で確かめる方法 |
|---|---|---|
| 建てた年 | 昭和56年5月31日以前に建築された家 | 登記事項証明書の建物の欄、固定資産税の課税明細 |
| 建物の種類 | 区分所有建物の登記がされていない(分譲マンションは対象外) | 登記事項証明書 |
| 住んでいた人 | 相続の直前に親が住んでいて、親以外に住んでいた人がいない | 住民票の除票、家族の記憶 |
| 相続後の使い方 | 相続から売るまで、事業・貸付け・居住に使っていない | 誰かに貸したり住んだりしていないか |
| 売る期限 | 相続開始から3年を経過する日の属する年の12月31日まで | 親が亡くなった日から数える |
| 制度の期間 | 令和9年12月31日までの譲渡 | 売買契約と引き渡しの予定 |
| 売却代金 | 1億円以下 | 売買契約書 |
| 売る相手 | 親子・夫婦など特別の関係がある人ではない | 買主が誰か |
| ほかの特例 | 取得費加算の特例などを同じ家で使っていない | 申告の時にどちらを使うか |
親が要介護認定を受けて老人ホームなどに入っていた場合も、一定の要件を満たせば対象になります(国税庁No.3307)。施設に移ったから即対象外、というわけではないんです。
相続人が3人以上だと、控除は2,000万円まで
令和6年1月1日以後に売った場合で、家と土地を相続した相続人が3人以上いる時は、控除は1人2,000万円までになります。
兄弟が3人で実家を共有で相続した、という場合はここに当てはまります。売る前に、誰が何人で相続しているかを確かめておきましょう。
家を残して売る?壊して売る?売り方は3通り
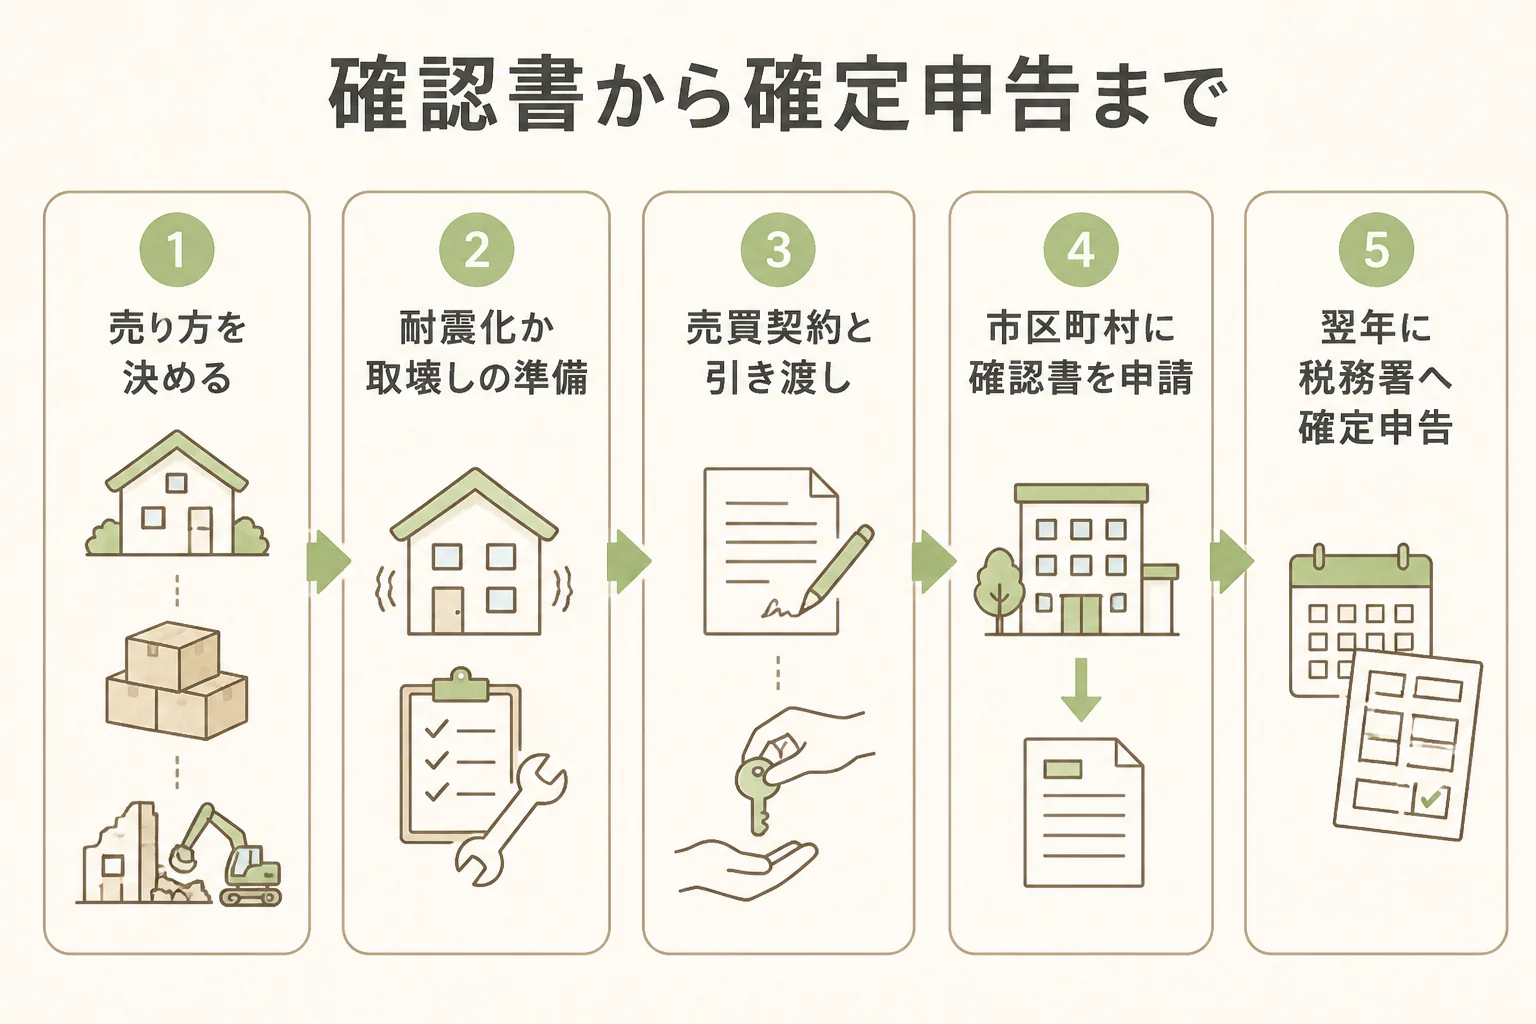
この特例は、家をそのまま売ってよいわけではありません。「耐震基準を満たした家を売る」「家を壊して土地だけ売る」「売った後に買主が耐震改修か取壊しをする」の3通りのどれかに当てはまる必要があります。
昭和56年5月31日以前の家は、古い耐震基準で建てられています。だから「そのままの状態」では要件を満たさないことが多いんです。
| 売り方 | 中身 | 気をつけること |
|---|---|---|
| 家を売る(家と土地を一緒に売る) | 売る時点で一定の耐震基準を満たしている | 耐震基準適合証明書などが要る。耐震改修は売主側で行う |
| 家を全部壊してから土地を売る | 取壊し後に敷地を売る | 壊した後、売るまで建物などの敷地にしない |
| 売った後に買主が耐震改修か取壊し | 売った年の翌年2月15日までに耐震基準を満たすか全部取り壊す | 令和6年1月1日以後の譲渡に限る。買主との約束を契約で確かめる |
3つ目の方法は、令和6年からの譲渡で使えるようになりました。売主が先に壊したり直したりしなくても、買主側の工事で要件を満たせるわけです。
ただ、買主が期限までに工事をしてくれないと要件を満たしません。「売った後、翌年2月15日までに取り壊していただけますか」と、不動産会社を通じて契約の段階で確かめておきましょう。
- 売主側で要件を確定させられる
- 土地として買い手を探せる
- 解体の手続き(届出や滅失登記)を自分で進める必要がある
- 解体を待たずに売り出せる
- 買主の工事次第で要件が決まる
- 買主側の期限(翌年2月15日)を契約で確かめる必要がある
解体を選ぶ場合の届出や登記の流れは、実家を解体する時の手順を見てみてください。
期限は「3年を経過する日の属する年の12月31日」
実家を片付ける人3年以内に売ればいい、という理解で合っていますか?
案内役少しだけ違います。「相続開始から3年を経過する日」が来る年の、12月31日までです。ちょうど3年より長くなることが多いので、カレンダーで一度数えてみましょう。
言葉で聞くとややこしいので、数え方を手順にしました。
- 親が亡くなった日(相続開始の日)を確かめる
- その日から3年たつ日を出す
- 3年たつ日が来る年の12月31日を書き出す
- 制度の期間(令和9年12月31日までの譲渡)と比べて、早いほうを期限にする
- 期限から逆算して、相続登記・片付け・売り出しの時期を決める
例えば、親が令和7年の春に亡くなった場合、3年たつのは令和10年の春です。その年の12月31日までが本来の期限ですが、制度の期間が令和9年12月31日までなので、今の制度のままならこちらが先に来ます。
『まだ時間がある』と思っていても、相続登記や家の片付けで月日はすぐ過ぎていきます。売るまでの流れは相続した実家を売却する手順で順番に紹介しています。
片付けに時間がかかり、売り出しが期限の年の秋になってしまうケースです。買い手が見つかるまでの期間は読めないので、期限の1年以上前には売り出せるように動き始めておきましょう。
確認書は、実家のある市区町村でもらう
特例を受けるには、確定申告の時に「被相続人居住用家屋等確認書」を添付します。これは、売った家や土地がある市区町村の長から交付を受ける書類です。
確認書では、市区町村が次のようなことを確認します。
- 相続の直前に親が住んでいて、ほかに住んでいた人がいなかったこと
- 相続から売るまで、事業・貸付け・居住に使われていなかったこと
- 令和6年1月1日以後の譲渡では、家と土地を相続した相続人の数
申請する窓口の部署名や申請書の様式、交付までの日数は、市区町村ごとに違います。実家のある自治体のホームページで「被相続人居住用家屋等確認書」と検索してみてください。見つからなければ、代表電話で「空き家の譲渡所得の特例の確認書について聞きたい」と伝えれば大丈夫です。
電話で問い合わせる時は、こんなふうに聞くと話が進みやすいです。
「亡くなった父が一人で住んでいた家を売る予定です。空き家の特例の確認書は、どちらの課で申請できますか」
「申請の時に持っていく書類と、交付までにかかる日数も教えてください」
確認書は売った後に申請するものなので、売る前の段階では「何を用意しておけばいいか」を聞いておくのがコツです。求められる書類は自治体によって違うので、早めに聞いておくと、売った後に慌てずに済みます。
確定申告で添付する主な書類
家を売った場合の主な添付書類は、国税庁で次のように案内されています。
- 譲渡所得の内訳書
- 売った家や土地の登記事項証明書など
- 市区町村から交付を受けた被相続人居住用家屋等確認書
- 耐震基準適合証明書か建設住宅性能評価書の写し(売った日の前2年以内に調査や評価を終えたもの)
- 売買契約書の写しなど(売却代金が1億円以下だと分かるもの)
家を壊してから土地を売った場合や、買主が翌年2月15日までに工事をした場合は、添付する書類の組み合わせが変わります。取壊しを証明する登記事項証明書などが必要になるので、税務署で確認しておくと安心です。
申告の流れや書類の集め方は実家売却の確定申告で詳しく紹介しています。
特例が使えない、または減るのはこんな時
『条件は満たしているつもりだったのに』とならないように、つまずきやすい場面をまとめておきます。
| こんな場合 | どうなるか | 考え方 |
|---|---|---|
| 実家が分譲マンション | 区分所有建物なので対象外 | マンションの実家は別の考え方で税金を確かめる |
| 昭和56年6月以降に建てた家 | 建築年の要件から外れる | 取得費加算の特例など、ほかの方法を税務署で相談 |
| 親と子が同居していた | 親以外に住んでいた人がいるので対象外 | 同居していた子が自分の家として売る場合は、別の特例を確かめる |
| 相続後に貸した・住んだ | 相続後の使い方の要件から外れる | 売るまでは空き家のまま管理する |
| 相続人が3人以上 | 令和6年以後の譲渡は1人2,000万円まで | 共有の持分と人数を確かめる |
| 期限を過ぎた | 特例は使えない | ほかに使える特例がないか確かめる |
マンションの実家については、実家がマンションの場合の実家じまいで売却の注意点を紹介しています。
兄弟や親戚に売る時は要注意
『他人に売るより、身内に買ってもらうほうが安心』と考える方もいますよね。ただ、親子・夫婦や、生計を一にする親族、売った後にその家で同居する親族などへの売却は、特例の対象になりません。
身内に譲る話が出ている時は、特例が使えない前提で税金を計算しておきましょう。
取得費加算の特例とは、どちらか一方
相続税を納めた人には、「相続財産を譲渡した場合の取得費の特例」(No.3267)もあります。払った相続税の一部を取得費に足せる特例です。
ただ、空き家の特別控除とこの特例は、同じ家と土地では一緒に使えません。どちらが有利かは金額で変わるので、税理士か税務署に計算を相談してみてください。
同じ年に自宅も売った時は
特別控除は、その年の譲渡益全体で合計5,000万円が上限です。同じ年に自分の家と親の空き家を両方売る場合は、組み合わせ方を税務署に確認しておきましょう。
売る前の片付けで、気をつけたいこと
実家を片付ける人家を壊すにしても、まずは中の物を片付けないといけませんよね。何か気をつけることはありますか?
案内役相続後に誰かが住んだり、物置として貸したりしないことです。片付けのために通うのは問題ありませんが、空き家のまま管理しておくのが基本です。
片付けの途中で、引き出しの奥から指輪やネックレス、古い腕時計、記念硬貨が出てくることがあります。『どうせ古い物だし』と処分の袋に入れてしまう前に、一度だけ値段を確かめてみてください。
刻印が読めない金の指輪や、動かない時計でも、査定の対象になることがあります。何が売れるのかは実家の片付けで売れるもの一覧で見られます。
- 権利証や通帳、親の家の書類を先に探して分けておく
- 家族で残す物と形見分けする物を決める
- 金・貴金属・時計・ブランド品は、捨てる前に査定に出す
- 残りの家財を自治体の収集や許可業者で処分する
- 家を壊すか残すかを決め、不動産会社に相談する
売る前に、相続登記を済ませておく
親の名義のままでは、家や土地を売ることはできません。売る前に、相続した人の名義に変える相続登記が要ります。
相続登記には、相続で取得したと知った日から3年以内という申請の期限があります。簡単な手続きの相続人申告登記もありますが、こちらは売却には使えず、売る時は別に相続登記をすることになります。
登記の手続きで迷ったら、法務局や司法書士に相談してみてください。名義の変え方は実家の相続登記の義務化で紹介しています。
片付けで出てきた品物は、捨てる前に値段を確かめる
貴金属やブランド品は、店頭のほか、出張やLINEで写真を送って相談できる買取店もあります。量が多くて持ち運べない時は、家まで来てもらうと片付けの手間も減らせます。
PR|遺品・実家の品の買取
捨てる前に、実家の品の査定額を確かめる
金・貴金属やアクセサリー、ブランド品、時計、骨董品、古いお金なども、まとめて査定してもらえます。運び出しが大変な時は出張査定、まずは写真で聞きたい時はLINE査定も選べます。金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取の対象や条件は品物によって変わります。最新の条件は公式サイトで確認してください。
売れる物が見つかれば、片付けや解体にかかる費用の足しにもなります。家財の行き先を決めてから家の売り出しに進むと、期限にも間に合わせやすいですよ。
空き家特例についてよくある相談
ネットの相談サイトにも、空き家の特例についての質問がたくさん寄せられています。代表的なものを要約して答えますね。
旧耐震の家を耐震改修して、特例を使った人はいますか?
耐震改修をして、売る時点で一定の耐震基準を満たせば、家を残したまま売る方法で特例を使えます。その場合は、売った日の前2年以内に調査を終えた耐震基準適合証明書などが要ります。
ただ、改修にかかる費用や期間は家の状態で大きく変わります。家を壊して土地を売る方法や、令和6年以後の譲渡なら買主が工事をする方法とも比べてから決めると安心です。
相続の後、電気や水道はいつまでに止めればいいですか?
国税庁の要件には、電気・水道・ガスをいつまでに止めるという決まりは書かれていません。見られるのは、相続から売るまで事業・貸付け・居住に使っていないことです。
片付けの間は電気や水道があったほうが作業しやすいこともあります。止める時期は管理のしやすさで決め、確認書で何を見られるかは市区町村に聞いておきましょう。
建てた年の条件は、昔はなかったのですか?
制度の経緯については、ここでは扱いません。今の要件としては、昭和56年5月31日以前に建築された家であることが条件です。
建てた年は、登記事項証明書の建物の欄で確かめられます。増築している家などで判断に迷う時は、税務署に相談してみてください。
よくある質問
空き家の売却で3000万円控除を使うと、確定申告は要りませんか?
税金がゼロになる場合でも、特例を受けるには確定申告が必要です。確認書などの書類を添えて、売った年の翌年に所轄の税務署へ申告します。
親が施設に入ってから亡くなった場合も使えますか?
要介護認定などを受けて老人ホームなどに入所していた場合も、一定の要件を満たせば対象になります(国税庁No.3307)。施設に入る前の状況や、入所中の家の使い方を税務署で確認してみてください。
土地だけ売っても特例は使えますか?
家を全部取り壊した後に土地を売る方法なら使えます。取壊しから売るまで、その土地を建物などの敷地にしていないことなどの条件があります。
空き家の売却で使える税金の特例はほかにもありますか?
相続税を納めた人には、取得費加算の特例もあります。ただし空き家の特別控除と同じ家と土地では併用できないので、どちらを使うかは税務署・税理士に相談してください。
まとめ
- 空き家の特別控除は、譲渡所得から最高3,000万円を差し引ける特例
- 昭和56年5月31日以前の建築・マンションは対象外・親が一人で住んでいたことが出発点
- 売り方は「耐震化して売る」「壊して土地を売る」「買主が工事」の3通り
- 期限は相続開始から3年を経過する日の属する年の12月31日まで(令和9年12月31日までの譲渡)
- 確認書は実家のある市区町村でもらい、確定申告に添付する
個別の判断は、税務署や税理士に相談してみてください。実家を手放すまでの全体の流れは実家じまいの進め方を最初から最後までで見られます。
コメント